《黄金牛市终点在哪?见顶还是半山腰》数据与文献来源
行情数据截至录制日 2026-07-10 · 本页发布于 2026-09-09 · 作者 顾媞
这一页是财经明白局《黄金牛市终点在哪?见顶还是半山腰》那一期的配套资料——片子里用到的数字、事件、说法和画面素材,出处都在这儿。作者:顾媞。 每一条都把数字和口径写清楚;来源以一手链接为主,部分另用二手来源交叉核对过。少数只有定性证据、或原件拿不到的条目,会在那一条里写清缺的是什么。欢迎核查;可摘录引用,请注明出处,禁止全文搬运或商用洗稿。条目末尾的灰色小数字(如 · 12:24)是这件事在片中出现的位置——有影片图卡的,写图卡出现的那一秒;没有图卡的,写片中第一次讲到这个数或这件事的位置。相关画面可能紧跟着出现。
总声明 本资料仅为历史数据与来源索引,不构成任何投资建议、买卖建议或收益承诺。
金价除特别注明外用伦敦下午定盘;实际利率除特别注明外 = 十年期美债收益率减 CPI 同比;行情类数字截至录制日 2026-07-10。更细的读法见页尾「这份清单怎么读」。
数据回目录
| # | 数据与口径 | 来源 |
|---|---|---|
| 1 | 这一轮金价的最高点:2026 年 1 月 28 日盘中摸到 $5,589.38;官方基准的伦敦定盘峰值是 $5,405.00(2026-01-29 下午盘)。这一轮的起点是 2025-01-02 定盘 $2,646.30(现货盘中约 $2,624,Dukascopy 日度序列)。 盘中价无单一官方记录:CBS 报道 $5,589.38 且多家行情站转录一致;世界黄金协会市场评论按 LBMA PM $5,307 记当日纪录;期货约 $5,608;路透社另报过 $5,594.82 但未给确切日期,本清单不采用。 · 0:29 |
LBMA 金定盘原始数据 · CBS News(2026-01-28 历史最高报道) · 取数当天的存档副本:Dukascopy XAUUSD 日度 |
| 2 | 这一轮白银从 2025 年初的约 $29 涨到 2026-01-29 盘中的 $121 以上,次日单日暴跌约 31%。盘中最高为 $121.64(路透社报价),同日伦敦定盘 $118.45。2026-01-30 的 −31% 为现货单日口径(当日伦敦定盘 $103.19、−12.9%),是美国市场 46 年来最大单日跌幅;CME 上调保证金是盘后宣布的,不是当天盘中触发。 29 涨到 121,是原来的 4.2 倍,按涨幅算是涨了 3.2 倍;倍数算法见口径提醒 A。 · 1:33 |
BIS 季报 2026-03 · CME 通告 CHADV26-041 |
| 3 | 到 2026-07-10 为止,黄金从定盘峰值回落了约 24%,白银从盘中峰值回落略超一半。当日黄金 $4,103.69(CNBC 上午 9:00 ET 盘中现货;LBMA 下午定盘 $4,099.15),白银收 $59.85。回撤算式:4,099.15÷5,405−1 = −24.2%。 · 0:29 |
黄金:Trading Economics Gold · LBMA;白银:Trading Economics · Yahoo Finance |
| 4 | 1971 年美元与黄金脱钩后,共三波金价牛市(LBMA 定盘、涨幅口径):① 1971–1980:$35 → $850,涨约 23 倍;② 1999–2011:$252.80(1999-07-20 下午)→ $1,895.00(2011-09-05 下午),涨约 6.5 倍;③ 2015-12-17 至本轮峰值 2026-01-29:$1,049.40(下午)→ $5,405.00(下午),涨约 4.2 倍(若以 2026-07-10 的 $4,099.15 为端点,则约 2.9 倍)。 "百年最大"的口径:20 世纪前半金价为官价锁定(1934–1971 年 $35),不存在可比的市场化牛市;脱钩后三波中 70 年代那波涨幅最大。 · 2:08 |
LBMA 金定盘原始数据 · 取数当天的存档副本:LBMA 金定盘日度上午/下午 1968–2026 |
| 5 | 1973 年石油危机期间,金价三个月跌约 21%:1973-07 月均约 $120 → 11 月约 $95(月内日度低点 $90)。同期油价为 OPEC 1973-10-16 单次上调标价 $3.01→$5.12(+70%,一次跳升而非渐进)。机制:美联储半年内把利率从 7.09% 抬到 10.78%(1973-03 → 09 月均),持金的机会成本被短期抬高——与 2008 年的美元挤兑不同。 | Keran & Penzer 1975,旧金山联储 · FRED: FEDFUNDS · LBMA 原始序列 |
| 6 | 2008 年金融危机中,金价从 $1,011.25(2008-03-17)跌到 $712.50(2008-10-24),回撤 29.5%(均为下午定盘)。 | WGC 复盘 · LBMA 原始序列 |
| 7 | 2020 年疫情爆发初期,金价从 $1,687.00(2020-03-06)跌到 $1,472.35(2020-03-17),回撤 12.7%(上午定盘的峰到谷)。 口径细节见口径提醒 C。 |
LBMA Alchemist 98 期 · 取数当天的存档副本:LBMA 金定盘日度上午序列 |
| 8 | 整个 1970 年代,黄金从 $35 涨到 $850,白银从约 $1.5 涨到 $49.45。金:起点为 1971 年官价 $35,峰值 $850(1980-01-21 下午定盘);银:起点约 $1.5(1971 年伦敦定盘日均 $1.536),峰值 $49.45(1980-01-18)。 倍数口径见口径提醒 A。 · 2:08 |
LBMA Precious Metal Prices · 取数当天的存档副本:LBMA 金银定盘日度 1971–1980 |
| 9 | 1974 年 12 月金价见顶 $197.50,此后跌到 1976 年 8 月底的 $103.05,自顶下跌 47.8%、接近腰斩。顶:1974-12-30 上午定盘 $197.50——当日下午定盘已回落到 $195.25,市面流传的"$197.50 收盘价"实为把上午价当成了收盘价的误传。底:1976-08-31 上午 $103.05(同日下午 $104.00)。 这两个关键数用的都是上午价;LBMA 网站公开的 gold_pm.json 里只有下午价,要核上午价得另取 LBMA 的上午序列。 |
LBMA Precious Metal Prices(上午价与下午价都在这一页) |
| 10 | 1974 年见顶后的头几个交易日就不留情面:1974-12-30 上午 $197.50 → 12-31 下午 $186.50 → 1975-01-02 下午 $175.00,随后一路跌到 1976-08-31 上午的 $103.05,全程 −47.8%。两个单日跌幅为相邻定盘的混合口径:−4.5% 算的是 12-30 下午 195.25 → 12-31 下午 186.50;−5.4% 算的是 1975-01-02 当天上午 185.00 → 下午 175.00;若两次都用下午价算,第二跌为 −6.2%(186.50→175.00)。 ⚠️ 屏上那两个百分比,拿图上相邻的两个数是除不出来的——图上写的是 197.50 → 186.50(除出来 −5.6%)和 186.50 → 175.00(除出来 −6.2%),而 −4.5% 和 −5.4% 用的是上面写的另两个定盘价(195.25 和 185.00),它们没有上屏。口径以本行为准。影片的图卡上没有印这一行口径注,所以这里写清楚。 · 12:24 |
取数当天的存档副本:LBMA 金定盘日度上午与下午原始 CSV 1968–2026 · LBMA Precious Metal Prices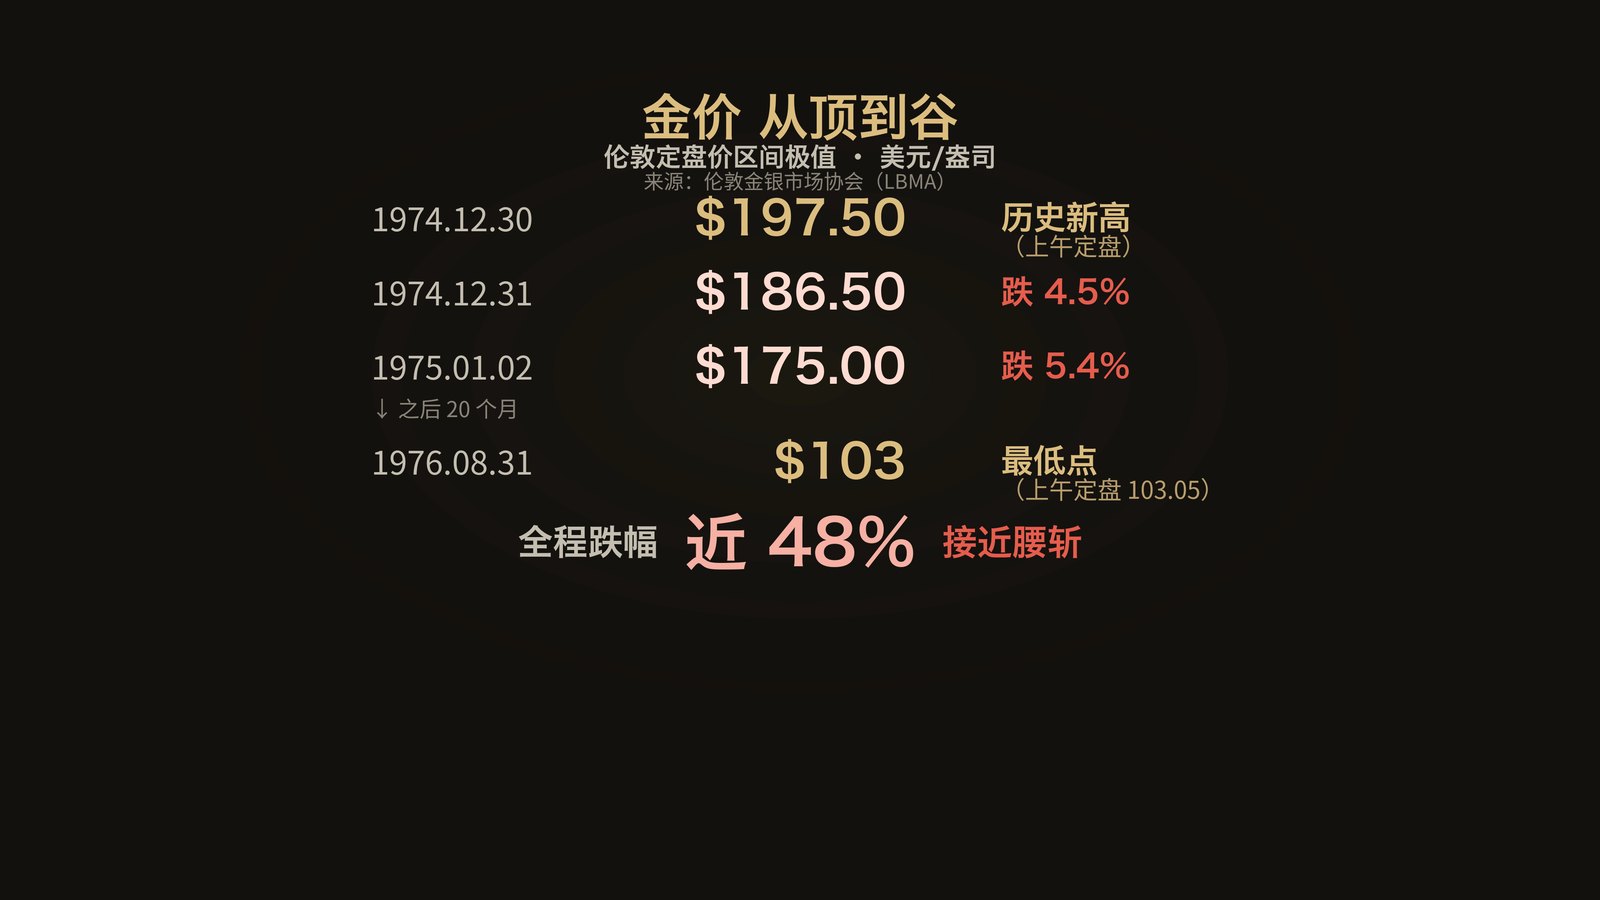 |
| 11 | 1976 年 7 月,存钱终于不亏了:实际利率(十年期美债收益率减通胀)见顶 +2.48%(GS10 7.83% − CPI 同比 5.35%),为 1973 年 3 月(大通胀发作)以来的月度最高;此后直到 1978 年底没有更高的月份,8 月起回落。 |
FRED: GS10 · BLS CPI |
| 12 | 1974 年底到 1976 年 7 月,美国通胀从 12.34% 退烧到 5.35%;同期 10 年期美债收益率(GS10)由 7.43% 升到 7.83%。口径:CPI-U 月度同比(BLS,未季调);GS10 月均(FRED);取数范围 1974-06 至 1976-12。 | BLS CPI · FRED: GS10 |
| 13 | 触底之后先回来一截:金价从 1976-08-25 的低点 $103.50 回升到 1977-12-30 的 $164.95(均为下午定盘)。 1976 年的"底"有两个数(上午 103.05 / 下午 103.50),见口径提醒 B。 · 16:57 |
取数当天的存档副本:LBMA 上午与下午原始 CSV 1975-01-01 至 1977-12-31(只取下午价)· LBMA Precious Metal Prices |
| 14 | 各国官方黄金储备 1971–1974 年近乎持平:1971 年末 32,045 吨 → 1974 年末 31,790 吨,三年净减 255 吨(央行与政府持有,公吨,不含 IMF 与 BIS)。 | Timothy Green《Central Bank Gold Reserves: An Historical Perspective since 1845》(WGC Research Study No. 23, 1999) · 取数当天的存档副本:央行黄金储备年末 1968–1977 |
| 15 | 1968 年 12 月:外国官方机构手里随时可兑付的美元约 $125 亿,美国黄金储备 $109 亿(按 $35/oz 官价折算)。口径:美元一侧取「对外国官方机构负债」中的流动部分——银行报送的短期负债 11,318 + 可流通美国政府债券 529 + 可转换的不可流通财政部债券 701 = 12,548 百万美元;刻意不用合计 17,407(=174 亿),因为合计里含 Roosa 债券那类当年就设计成不能挤兑的非流动负债,和「随时可兑付」对不上。黄金一侧取美国黄金存量 10,892 百万美元。两侧同源同月。 1968 年 3 月 18 日起,国内黄金法定准备金要求已由 PL 90-269 取消(同卷第 892 页),所以这 109 亿全部可对外兑付,不再有 1966 年那种「其中只有一部分能兑给外国」的限制。 |
美联储《Banking and Monetary Statistics 1941-1970》(1976 年 9 月) —— 表 15.1(印刷页 932–933,对外国官方机构负债)、表 14.1(印刷页 901,美国储备资产),FRASER 全卷 PDF |
| 16 | 美国的黄金家底从 1949 年峰值的约 2.2 万吨,降到 1971 年 8 月关闭兑换窗口时的约 8,500 吨,缩水约六成(中途 1965 年约 1.2 万吨)。各源给的 1971 年数在 8,300–9,100 吨之间,对应自峰值跌约 59%–62%;世界黄金协会 Green 1999 年表的 1971 年末值为 9,070 吨,系年末口径(黄金窗口在 8 月中关闭)。1949 年峰值时约占全球官方黄金过半。 | FRED 黄金存量序列 · 美国财政部黄金报表 |
| 17 | 1960 年代:美国货币供应增速从约 4% 抬到 5%–7%;CPI 同比从 1966 年约 3.0% 升到 1970 年年初高点 6.18%(1965 年约 1.6%;1970 年年均约 5.7%)。执行"放钞"的是美联储——时任主席 Martin 奉行 even-keel 惯例(财政部发债期间美联储尽量不收紧、维持市场平稳),总统管的是财政。 |
Fed History: The Great Inflation · BLS CPI |
| 18 | 越战升级的四年里,美国联邦赤字放大到 17.8 倍:从 1965 财年的约 $14 亿,到 1968 财年的约 $252 亿。FY1969 是 1961–1997 间唯一盈余年(部分得益于社保并入统一预算的会计口径变化)。 | OMB Historical Tables |
| 19 | 双轨制下的自由市场金价一路上爬:1968-04-01 伦敦金市重开首日报 $37.70(比 $35 官价高 7.7%),到 1971-08-09 定盘已达 $43.94(高出官价约 25%,为 1968 年以来最大溢价)。 | LBMA Alchemist 102 期 · IMF F&D |
| 20 | 1976 年底到 1978-10-30,美元对越硬的货币跌得越狠:对瑞士法郎 −39.90%、日元 −39.59%、德国马克 −26.98%、意大利里拉 −9.67%;对加拿大元反而 +15.96%。五种货币取同一天、同一口径(美联储 H.10 日度汇率)。 | 美联储 H.10 日度汇率 · 取数当天的存档副本:美元兑五种货币日度 1976–1978 |
| 21 | 1978 年 10 月起,存钱重新跑不赢通胀,普通储户更惨:GS10−CPI 口径 1978-10 约 −0.29%,1979 年均 −1.78%、年底约 −2.9%。普通储户受 Regulation Q(美国对银行存款利率设上限的规定)约束,存款利率被压在约 5%–5.25%;按上限 5.25% 减 1979 年 CPI 年均 11.22%,实际回报约 −6%(单利粗算;按年底 CPI 13.29% 算低至约 −8%)。 |
FRED: GS10 · BLS CPI · Regulation Q 上限:FRASER: Federal Reserve Bulletin(存款利率上限表) |
| 22 | 1979 年第二次石油危机:一年里国际油价约翻一倍(1979 年初至 1980 年初,官方标价与现货口径均成立)。起因是 1978 年底伊朗革命、油田罢工导致减产。这一条我们没有当年的油价原始数据表,用的是美联储历史项目那篇复盘文章里的说法。 · 18:59 |
Federal Reserve History: Oil Shock of 1978–79 |
| 23 | 1979-10-06 政策转向之后,金价没有跌,反而接着涨了三个月(月均,伦敦下午定盘):1979-09 $355.12 → 10 月 $391.66 → 11 月 $391.99 → 12 月 $455.08;12 月末定盘收在 $512.00(1979-12-28,当年最后一个下午定盘;12-31 只有上午定盘 $524.00);1980-01-21 登顶 $850。 · 21:40 |
LBMA 历史定盘 · 取数当天的存档副本:LBMA 金定盘日度 CSV(PM)按月平均 |
| 24 | 1979 年 10 月被砸高的是隔夜利率,不是长期利率:银行间隔夜的联邦基金利率月均 13.77%(前一月 11.43%);10 年期美债只有 10.30%(前一月 9.33%),仍低于 12.07% 的通胀——长端实际利率 −1.77%。 | FRED: FEDFUNDS · FRED: GS10 · BLS CPI |
| 25 | 1979 年 10 月买美债是笔亏本账:拿 100 块买 10 年期美债,收益率 10.30%,一年单利利息 +10.3,到手 110.3;同一篮商品一年后标价 112.07(CPI 同比 12.07%);差 1.77 块,即实际利率 −1.77%。口径:单利粗算、不计复利。 | FRED: FEDFUNDS · FRED: GS10 · BLS CPI |
| 26 | 登顶 $850 之后,两个月内金价崩塌:$850(1980-01-21)→ $737.50(01-22,单日 −13.2%)→ $624(01-28)→ 反弹到 $710.50(02-11)→ 阶段低点 $481.50(03-18,自顶累计 −43.4%)。三个月前的 1979-10 月均约 $392。 · 19:31 |
LBMA 历史定盘 |
| 27 | 1980 年 3 月,买长期国债扣掉通胀仍亏约 2 个百分点:GS10 月均 12.75% − CPI 同比 14.76% = −2.01%;1980 年该口径最深 −4.60%(6 月)。 | FRED: GS10 · BLS CPI |
| 28 | "利率 20%" 的三个口径:最优惠贷款利率(Prime)峰值 21.50%(1980-12-19);联邦基金利率月均峰值 19.10%(1981-06);日内峰值 22.36%(1981-07-22)。另:1979-10 到 1982-10 美联储不设"目标利率",所以"1981 年目标利率 20%"严格说不存在。 | FRED: FEDFUNDS · FRED: DPRIME · FRED: DFF |
| 29 | 1981 年,存钱从亏两个点变成赚三个多点:年度实际利率 +3.56%(GS10 十二个月均值 13.91% − CPI 同比十二个月均值 10.35%),为 1971 年以来最高年均值;月度口径 1980-11 回正(+0.03%)后约 25 年未再转负(下一次要到 2005-09)。 发布的年度表按"年均指数同比"口径算出 +3.58%,与本条月均口径差 0.02 个百分点,两表口径不同、都对。 |
FRED: GS10 · BLS CPI |
| 30 | 1980 年年中美联储一度松手,金价随即弹回 $711:联邦基金利率月均从 4 月的 17.61% 掉到 7 月的 9.03%;金价 1980-09-23 反弹到下午定盘 $711.00(同日上午 $720.50)。 | FRED: FEDFUNDS · LBMA 原始序列 |
| 31 | 同一轮熊市里两次下跌、两个结局:第一次从 $850(1980-01-21)跌下来,9 月还能弹回 $711(1980-09-23);第二次跌到 1981-12-30 的 $397.50——跌掉一半多,而且再没有弹回来。口径:LBMA 伦敦金下午定盘,日度,名义美元/盎司,窗口 1979-10-01 至 1982-01-31。 | LBMA 原始序列 |
| 32 | 沃尔克抗通胀的代价由整个美国经济来付:失业率从约 6% 一路升到 10.8%(1979 年下半年 5.7%–6.0% → 1982 年 11–12 月的 10.8%,当时为战后最高,这一纪录到 2020 年疫情才被超过);经济在 1980 和 1982 年两次负增长(实际 GDP:1980 −0.3%、1982 −1.8%;中间的 1981 年 +2.5% 是短暂复苏),对应两轮衰退。口径:UNRATE 月度、季调。 | BLS 失业率 · FRED 实际 GDP 增速 · NBER 衰退期 |
| 33 | 1981 年之后,金价用了约 28 年才重新回到 $850:1981-12-30(当年最后定盘日)收 $397.50,距 $850 已跌 53%;1985-02-25 低见 $284.25(跌 67%);直到 2008-01-03 定盘 $858.85 才首次收复——从 1980-01 算起约 28 年。 | LBMA 原始序列 |
| 34 | 美国联邦政府现在总共欠债 $39.21 万亿(Total Public Debt Outstanding,2026-06-10 值,在"Debt to the Penny"数据集里把日期筛到该日即可查到)。这是 gross 口径:含政府内部持有(社保信托基金等),不等于"可流通国债",也不等于"对公众的债务"。债务/GDP 约 123%(gross);净利息/GDP 3.3%(FY2026,CBO 估算)。 | Treasury: Debt to the Penny · CBO 2026–2036 展望 |
| 35 | 美国政府每年还要新借约两万亿美元:口径是财政部的"向私人部门净发行可流通国债"(privately-held net marketable borrowing),不是旧债滚动的总发行量,也不等于赤字。FY2026 四个季度合计约 $1.99 万亿(2025Q4 实际 $550B + 2026Q1 实际 $577B + 2026Q2 估 $189B + 2026Q3 估 $671B)。交叉参考:CBO 估 FY2026 赤字 $1.9 万亿——赤字、债务余额增量、净市场融资是三个不同的数,所以取"两万亿量级"而非一个精确数。 | Treasury 2026-02-02 融资公告 · Treasury 2026-05-04 融资公告 · CBO 2026–2036 展望 |
| 36 | 联邦债务从 1980 年的 $9,302 亿,滚到 2026 年的 $39.07 万亿,增至原来的 42.0 倍(按涨幅口径为 41.0 倍,见口径提醒 A)。序列:FRED GFDEBTN(联邦政府总债务,百万美元,季度),取每年四季度末观测;数据下载日 2026-08-27。 |
FRED: GFDEBTN |
| 37 | 1980 年的债务基准与"43 倍":1980 财年末(1980-09-30)联邦总债务约 $9,077 亿(常记作约 $9,100 亿);日历年末口径为 $9,302 亿,两个数差约 2.5%,是口径差不是矛盾。43 倍 = 同为 GFDEBTN 口径的 $39.07 万亿 ÷ 财年末 $9,077 亿 = 43.0,即"增至原来的 43 倍"(与第 36 条 42.0 倍的差别只在分母取财年末还是日历年末)。1980 年债务/GDP 约 33%(gross;若用"对公众债务"口径约 26%——对比必须同口径,本清单统一用 gross);净利息/GDP 约 1.8%(净利息 $525.33 亿 ÷ GDP $2.857 万亿)。 | FRED: GFDGDPA188S · FRED: FYOINT · OMB Historical Tables |
| 38 | 2026 年上半年,两种算法量出相反的答案:市场定价的真实回报——10 年期通胀保值国债(TIPS)收益率 2026-01 月均 1.91% → 05 月均 2.04%,不降反升;事后算账——CPI 同比 2026-01 2.39% → 05 月 4.25%,同期 GS10 只从 4.21% 到 4.48%,事后实际利率从 +1.82% 掉到 +0.23%,通胀把利息几乎吃完。 | FRED: FII10 · FRED: CPIAUCNS · FRED: GS10 |
| 39 | 美国财政部公布的实际收益率在爬坡:从 2025-09 的区间最低 1.67%,升到 2026-07-10 的 2.32%(日度值)。与第 38 条是两套口径:那条是 FRED 月均(FII10),本条是财政部日度;日度端点值和月均值不可直接互相验算。 | 美国财政部实际收益率曲线(日度) |
| 40 | 2026 年央行仍在净买金:2026-Q1 全球央行净购约 244 吨,4 月净购 19 吨,WGC 预测全年约 850 吨;同时高位也有央行在卖(俄罗斯年内 −22 吨、土耳其 Q1 −70 吨,后者部分是储备管理操作)——"最坚定买家是央行"指整体净流向。 | WGC 央行统计 2026-06 |
| 41 | 北美黄金 ETF 在 2026 年上半年为净流出(2026-07-10 之前的数个月;定性方向,未列吨数)。 这一条只给方向,不列吨数:世界黄金协会那个流向页面的数据是动态加载的,没法存成固定快照,想核的话请到下面的链接页自行查看当期数值。 |
WGC: Gold ETF holdings and flows |
央行购金 2022–2025:每年最大的「已报告」买家
数据源:世界黄金协会(World Gold Council)《黄金需求趋势》各年度全年报告·央行章节。下表的数按 2026-08-19 取。世界黄金协会日后会修订这些数字,所以我们另存了取数当天的副本;你现在去官网看到的数可能和这里不同,以你看到的当期报告为准。
- 2022:土耳其 +148 吨(储备至 542 吨)WGC 2022 全年报告·央行章节
- 2023:中国人民银行 +225 吨(至 2,235 吨)WGC 2023 全年报告·央行章节
- 2024:波兰国家银行 +90 吨(第二名印度约 73 吨)WGC 2024 全年报告·央行章节
- 2025:波兰国家银行 +102 吨(至 550 吨,连续两年第一;第二名哈萨克斯坦 57 吨)WGC 2025 全年报告·央行章节
- 四年合计:各年度首发数相加 = 4,081 吨(1,135.7+1,037.4+1,044.6+863.3);按最新修订口径 ≈ 4,088 吨(2022 下修至 1,081.9、2023 上修至 1,050.8、2024 上修至 1,092.4:1,081.9+1,050.8+1,092.4+863.3 = 4,088.4)。年均约 1,020 吨;2025 单年 863 吨、同比 −21%(分母用 2024 最新修订值 1,092.4;若同用首发值 1,044.6 则为 −17.4%),四年来首次跌破 1,000 吨。影片图表取"超 4,000 吨"而非精确数,因为这四个数是不同年份的首发值相加,官方日后还会修订。
- 口径提醒:"第一名"均为"已报告购买"口径——世界黄金协会称 2025 年不透明交易约占总量 57%,未报告的买家里可能有买得更多的;2025 数字为 2026 年 1 月首发,后续或有修订。
图表口径(影片中五张主要数据图的绘制口径)
- 开场金价图(0:29):1968–2026 全景 + 推近,LBMA 金定盘日度(下午价),窗口 1968-01-01 至 2026-07-10,对数刻度;主标注为定盘峰 $5,405、2026-07-10 的 $4,099、跌幅 −24%;注解小字"现货盘中最高 $5,589 · 1月28日"(出处见数据第 1 条,挂 CBS 报道)。
- 金银双曲线图(1:33):两条曲线均为伦敦定盘日度(金取下午价、银取定盘价),窗口 2025-01-01 至 2026-07-10;金大字为定盘峰 $5,405;现货盘中价(金 $5,589·1月28日、银 $121.64)只在小字注明且不署数据商——盘中价无单一官方记录,出处见数据第 1、2 条;白银 −31% 为现货单日口径,定盘曲线上无此点,故不在曲线上标注。
- 2008 与 2020 两次回撤推近图:两段各自局部放大,纵轴锁同一把最小跨度(不各自 autoscale),视觉长度可直接互相比;曲线画的是下午价,"跌 13%"标注用的是上午价的峰谷(见口径提醒 C)。
- 1974 年的存款账:用 GS10 与 CPI 同比月度序列演示当年"存钱亏钱"的算法,数字全部由原始数据直接读出、不手工填写。来源:FRED GS10 · BLS CPI。
- 金价与实际利率对照(1976–1985):金价 = LBMA 伦敦下午定盘月均(世界银行 Pink Sheet 长序列);实际利率 = GS10 月均 − CPI 同比;金价月均峰值月 = 1980-01;1980-03 实际利率 = −2.01%。来源:World Bank Pink Sheet · FRED · BLS。
事件回目录
| # | 事件与证据 | 来源 |
|---|---|---|
| 1 | 1944 年 7 月布雷顿森林会议:44 国代表与会,确立"各币挂美元、美元挂黄金($35/oz)"框架。 | Federal Reserve History: Creation of the Bretton Woods System |
| 2 | 1963–1966 年法国运回黄金约 3,300 吨:经"空口袋行动"从纽约和伦敦运回。常被引用的总数为 3,313 吨,但原始文献给的两地拆分加总只有 2,813 吨、彼此差约 500 吨——原始文献自身未对齐,故公开表述用"约 3,300 吨"。背景是美国国际收支逆差,不是美国财政赤字。 | 哥伦比亚大学法学院论文 · The Gold Observer |
| 3 | 伦敦黄金池(1961–1968):1961-11-01 由 8 家央行成立(美国出 50%);法国 1967-06 单边退出;1968-03-14 停止干预、金市关闭约两周,4-01 起"官方 $35 + 自由市场价"双轨。 | Bordo, Monnet & Naef, NBER WP24016 |
| 4 | 1971-08-11/12 英国要美方为美元储备兜底,8-15 尼克松关闭黄金窗口:片中为了一听就懂,说成「英国要把约 30 亿美元换成黄金」,这也是后来流传最广的说法,尼克松基金会 2016 年的文章、经济史学者 Bordo 2017 年的 NBER 论文都这么写。但当时各方留下的记录里,英方提的是「cover」:要美方为英国手里的美元储备兜底,美元一旦贬值,损失由美方承担。各方记录如下: · 美国财长康纳利(John Connally,1971 年 2 月至 1972 年 6 月任财政部长,此前是得克萨斯州州长,8 月 15 日关闭黄金窗口的决策核心人物之一):「英国人今天来,要我们为 30 亿美元兜底,那是他们全部的美元储备。」(库姆斯书中引述) · 沃尔克(Paul Volcker,当时是美国财政部副部长,主管国际货币事务,后任美联储主席)在回忆录书后年表(第 345 页)里写:8 月 12 日,英格兰银行为约 30 亿美元的美元储备,要求一笔「没说具体形式的贬值担保」;美联储随即动用央行之间的互换额度 22 亿美元,其中 7.5 亿美元给了英格兰银行。 · 英国财长办公室:据历史学者 Nichter(Luke Nichter)《Richard Nixon and Europe》第 57 页引用,英国财长办公室的 Alan Bailey 1971 年 8 月 13 日写信给首相府的 Robert Armstrong,说英格兰银行从没要求把美元换成黄金,30 亿这个数也没有根据(英国国家档案馆,档案号 PREM 15/838)。Nichter 在同一处写明,英方当时到底有没有提过这个请求,本身就有争议。这个卷宗在档案馆目录里的时间是 1971 年 12 月 30 日至 1972 年 1 月 28 日,标题是:有报道称 8 月 15 日美国的措施是被英格兰银行要求把 7.5 亿美元换成黄金逼出来的,首相要求进一步了解情况。 · 库姆斯(Charles Coombs,纽约联储外汇操作主管)1976 年在书里写:英格兰银行要的担保很快按 7.5 亿美元谈定,而不是 30 亿;他说康纳利拿「30 亿」说事,是在歪曲事实。 · 英格兰银行 1971 年 8 月 10 日的绝密内部备忘录《美国放弃黄金的可能性》:列出保护英国美元储备的四个办法,第一个是「向美国人要一大笔黄金」,但备忘录自己判断这一招光提出来就足以逼美国放弃黄金,美国多半会拒绝并关闭黄金窗口,所以「可以不考虑」;其余三个是用美元偿还欠国际货币基金组织的款项、请美国动用央行间互换额度提取 20 亿美元、把剩余美元换成以英镑计价的美国国债(英格兰银行档案,档案号 OV53/60;原话见 BullionStar 所附备忘录截图,二手)。 片中「约 2700 吨、接近美国金库三分之一」是按 30 亿全部换成黄金算出的规模(30 亿美元 ÷ 每盎司 35 美元 ≈ 2,666 吨),说明这个口子一旦开了有多大。要担保也好,要黄金也好,传出的是同一个信号:连一起搭起布雷顿森林体系的英国,也不愿再替美元扛贬值的风险了。三天后尼克松宣布停止美元兑换黄金。 |
库姆斯《The Arena of International Finance》1976(含康纳利原话,Internet Archive 馆藏) · 沃尔克、行天丰雄《Changing Fortunes》第 345 页(Google Books 书内检索) · 同书 Internet Archive 馆藏 · Nichter《Richard Nixon and Europe》第 57 页(Google Books) · 英国国家档案馆 PREM 15/838 目录 · 英格兰银行档案 OV53/60 目录 · BullionStar 各方原话与档案引文汇编(二手) · 尼克松基金会 2016《The Burden of Bretton Woods》 · Bordo, NBER WP23189(第 24 页) |
| 5 | 美国人 41 年不得私人持金(1933–1974):1933-04-05 罗斯福 6102 号行政命令禁止;1974-12-31 解禁生效(福特签第 93-373 号公法)。解禁法律原件:第 93-373 号公法(88 Stat. 445),GovInfo 认证原件,影片中的画面直接从原件裁出、未重排。 | Executive Order 6102 · GovInfo STATUTE-88-Pg445 |
| 6 | 1975-01-06 美国财政部举行公开黄金拍卖——私人持金解禁后第 4 天。 · 13:40 |
CRS Report 96-810: IMF Gold Auctions — History(含美国财政部拍卖沿革) |
| 7 | 1976 年牙买加协议废除黄金官价:1976-01-07/08 临时委员会牙买加会议达成协议 → 1976-04-30 理事会第 31-4 号决议通过 → 1978-04-01 生效。影片中原件为《IMF 1976 年度报告》第 45 页(PDF 第 58 页)原文裁片,高亮句 the official price of gold will be abolished,配中文节译小字(节译,非原页内容)。 |
IMF Annual Report 1976 |
| 8 | 《IMF 协定条款》规定共同标准不得是黄金:附表 C「平价」第 1 款末句 The common denominator shall not be gold or a currency.(影片中的画面直接从条约原件裁出)。 |
IMF Articles of Agreement |
| 9 | 1976 年起 IMF 处置约 5,000 万盎司黄金(约占其持有量三分之一):一半按份额归还成员国,另 2,500 万盎司自 1976-06 起分四年公开拍卖,收益归信托基金。 | CRS Report 96-810 |
| 10 | IMF 官方复盘:1975–1976 年金价下跌不是供给多了。IMF《金融与发展》1978 年第 1 期第 35 页原文:技术上看,不是基金拍卖增加了供给,而是投机需求的急剧转向造成了金价骤跌。 | IMF F&D 1978, Gold Market Developments 1975–77 |
| 11 | IMF 官方复盘:1976 年 8 月见底后的回升原因共五条,其中两条:Middle East(中东新增需求)与 record Soviet harvest(苏联创纪录丰收,减少了为买粮而抛金的压力)。 |
IMF F&D 1978, Gold Market Developments 1975–77 |
| 12 | 1977-01 卡特上台,货币偏松、通胀重新走高,名义利息跟不上通胀。 · 16:38 |
Fed History: The Great Inflation |
| 13 | Miller:任期最短的美联储主席之一(1978-03-08 至 1979-08-06,共 17 个月,1934 年以来最短之一)。任内 CPI 同比从 6.55%(1978-03 就任月)升到 11.82%(1979-08)——常被引用的 6.84% 是 1978-01(就任前)的值。他出身企业(Textron CEO),确认听证时被参议员质疑货币政策资质。 |
Fed History: G. William Miller · 美联储官方主席任职表 |
| 14 | Miller 任内贴现率小步多次上调:从就任时的 6.5% 分多次升到 1979 年 7 月的 10%,单次步长 0.25–1 个百分点不等;"一次半个百分点"是对这种小步节奏的概括说法,不指某一次特定行动——逐次行动的日期与幅度见《联邦储备公报》利率表。 · 17:37 |
FRED: 贴现率(INTDSRUSM193N) · FRASER: Federal Reserve Bulletin 利率表 |
| 15 | 1978-11-01 卡特政府公布美元支持方案,其中包括美国首次大规模举借外币("卡特债券");债券实际发行日在其后——首批马克券 1978-12-15、首批瑞郎券 1979-01-26。原件:①《美国财政部公报》1979-12 第 64 页表 PDO-10(两行 Deutsche marks、两行 Swiss francs,发行日即上述两个日期);②《美国财政部长年度报告》1979 财年附件 10 第 275 页。 · 18:25 |
FRASER: Treasury Bulletin(1979 年 12 月号,第 64 页) · FRASER: Annual Report of the Secretary of the Treasury,1979 财年,附件 10 第 275 页 |
| 16 | 1979 年 Volcker 上任后两次上调贴现率:1979-08-16 批准(次日生效)10% → 10.5%,一致通过;1979-09-18 批准(次日生效)10.5% → 11%,4 比 3 险胜——市场把分裂表决读成"不敢下狠手"。原件:《联邦储备公报》利率表(第 114、115 页)。 | FRASER: Federal Reserve Bulletin 1979 · 取数当天的存档副本:美联储贴现率政策行动 1979-08 至 09 |
| 17 | 1979-10-06(周六晚)沃尔克宣布政策转向:放弃直接控制利率、改控非借入准备金,贴现率 11%→12%(单次加 1 个百分点)。此后金价又涨了 3 个月——与长端实际利率仍深陷负值相一致(1979-10 至 1980-01 月度 −1.77% 到 −3.11%,这是重要原因之一;同期还有伊朗人质危机与苏联入侵阿富汗等推手)。原件:当日 FOMC 会议完整逐字记录稿——第 1 页(会议抬头)、第 21 页(新操作规则原句)、第 44 页(Teeters 与 Volcker 关于 "take it to 12 percent" 的对话)。"美联储 30 年来最猛的一次政策转向"是本片自己的概括:从盯利率改成盯准备金,1951 年《财政部–美联储协议》以来没发生过这种变。这句话不是哪份文件的原话。 | FOMC 会议记录 1979-10-06 · Fed History: Anti-Inflation Measures |
| 18 | 1979 下半年至 1980 年初的抢金潮:伦敦排队抢克鲁格兰金币、巴黎囤拿破仑金币。依据是当年的报道原文。 报道检索词:Krugerrand queues London 1979 / gold Napoleon Paris 1980。 · 19:12 |
报道原文(未上屏,仅作文字来源):《华盛顿邮报》1979-09 · 《基督科学箴言报》1980-01 |
| 19 | 1979-11-04 德黑兰美国使馆人质事件;1979-12-24 起苏军进入阿富汗。 | Britannica: Iran hostage crisis · Britannica: Soviet invasion of Afghanistan |
| 20 | 1980-03-14 卡特信贷管制:定向且有限(房贷车贷豁免、约只覆盖四分之一消费信贷),指引明文不鼓励银行为商品/贵金属投机放贷——与亨特兄弟融资断流直接相关。 | Schreft 1990 "Credit Controls: 1980"(里士满联储,PDF) |
| 21 | 1980 年白银爆仓与"白银星期四":银价峰值 $49.45(1980-01-18);交易所 01-21 起"只许平仓";03-27"白银星期四"干净的单日口径约 −33%($16.25→$10.85,MarketsWiki 口径;Britannica 常被引用的 −50% 是几天累计)。时序:金价低点(03-18)早于白银星期四(03-27),白银爆仓是那波下跌的并发症,不是金价下跌的主因。这几个数出自下面两个网站,不是原始交易记录。美国证监会 1982 年出过一份官方研究报告《The Silver Crisis of 1980》,我们没有找到可以直接打开的链接。 | MarketsWiki: 1980 Silver Market Crash · Britannica: Silver Thursday |
| 22 | 愤怒被寄到了美联储门口:农场主开着拖拉机围堵美联储大楼,汽车经销商把装着滞销车钥匙的棺材寄给美联储——均见美联储官方史与《纽约客》;网传"建筑商寄木方"仅一处来源、查证不足,未采用。 | Fed History: Anti-Inflation Measures · The New Yorker 2010 |
| 23 | 2025-07 至 2026-01,法兰西银行把存于纽约联储的最后约 129 吨黄金"置换"回巴黎:以"纽约卖旧、欧洲买新"方式分 26 笔完成(不是实物横渡大西洋),2,437 吨黄金现全部在巴黎;因金价大涨,据媒体估算顺带获利约 $150 亿;据媒体转述,法方解释为金条标准技术升级。以上都出自媒体报道。法兰西银行自己没有公布这 26 笔的明细,所以吨数、笔数和那个获利估算都是记者写的,不是官方数字。 | Newsweek · IBTimes |
| 24 | 2026-05-22 沃什就任美联储主席。2010-11-03 FOMC 表决 QE2 时 10 票赞成 1 票反对,沃什投了赞成票(唯一反对者是 Thomas Hoenig);五天后发表演讲《Rejecting the Requiem》公开表达异议。公开报道亦提及其岳父罗纳德·劳德(雅诗兰黛家族)与特朗普是沃顿商学院校友、多年好友及政治捐款人。影片中的投票对照卡用 2010 年 11 月 FOMC 会议纪要联储官网原件第 10 页投票段(未重排);讲话页为 federalreserve.gov 真实截图,中文说明为节译。 | 美联储官网: Warsh 简历 · FOMC 声明 2010-11-03 · FOMC 纪要 2010-11 · Warsh 演讲原文 · Fortune(家庭关系报道) |
观点与引语回目录
| # | 观点与引语·证据边界 | 来源 |
|---|---|---|
| 1 | 戴高乐 1965 年 2 月 4 日在爱丽舍宫记者会上谈黄金。影片里念的「只有黄金,才是无可争议、没有国籍的货币基础」是一句节译,不是逐字直译。法语原话是:En vérité, on ne voit pas qu'à cet égard il puisse y avoir de critère, d'étalon, autres que l'or. Eh ! oui, l'or, qui ne change pas de nature, qui se met, indifféremment, en barres, en lingots ou en pièces, qui n'a pas de nationalité, qui est tenu, éternellement et universellement, comme la valeur inaltérable et fiduciaire par excellence. 更贴近原文的中文是:「除黄金外,看不出还有别的尺度或本位:黄金性质不变、没有国籍,并被永恒而普遍地视为不会变质、可以托付信用的价值之典范。」原文说的是黄金「性质不变」且被「永恒而普遍地」接受,并没有「无可争议」和「货币基础」这两个说法,也省去了「可制成金条、金锭或金币」一句。 · 7:42 |
INA 同日记者会同步逐字稿(法国国立视听研究院「戴高乐公开讲话」专题) · 记者会法语正式摘录(Persée 刊载) · INA 同日原始影像(货币问题一节,16 分 42 秒;该页只有简介,没有逐字稿) · 《世界报》1965-02-06 刊出的爱丽舍宫正式文本(该报存档需订阅) |
| 2 | 沃尔克「这盘棋确实结束了」,出自他和行天丰雄(前日本大藏省财务官,主管国际金融事务)合著的回忆录《Changing Fortunes》(Times Books,1992,第 77 页,第三章 Breakdown)。英文原句是:If the British, who had founded the system with us, and who had fought so hard to defend their own currency, were going to take gold for their dollars, it was clear the game was indeed over.写作背景:1971 年 8 月关闭黄金窗口前夕,沃尔克接到消息说英国要把约 30 亿美元兑成黄金,于是有了这句判断;他随后又写道那个消息可能失真,英方要的也许只是某种保值安排。所以这是他二十多年后写下的回忆与判断,不是当时的现场实录。 |
Google Books 原书书内检索 · Internet Archive 馆藏原件 |
| 3 | 沃尔克其人:身高 6 英尺 7 英寸(约 2.01 米),绰号"Tall Paul";常年抽 30 美分一根的 Antonia y Cleopatra 雪茄。身高、绰号和雪茄这几样,是多年人物报道和讣闻里反复出现的说法,没有更硬的出处。 · 20:02 |
UPI 1987: Mr. Volcker, where's your cigar? · CNBC: Paul Volcker obituary 2019 |
| 4 | "海湾的石油美元把黄金当政治保险"——这是定性判断,不是能量出来的数:无公开的分国购金吨数可查(这正是不给数字的原因);中东需求增量的一手佐证即 IMF《金融与发展》1978 复盘里的 Middle East 一条(见事件第 11 条)。 |
IMF F&D 1978, Gold Market Developments 1975–77 |
| 5 | "AI 资本开支与国债抢资金、把真实利率顶高"——这是从资金供需推出来的,不是某一条数据序列上读到的数;TIPS 端的事实见数据第 38、39 条。数据中心资本开支与发债规模本清单未列单一来源。 | 机制推理,无单一数据源;TIPS 数据见数据第 38 条(FRED: FII10)与第 39 条(美国财政部实际收益率曲线) |
| 6 | "铁路、光纤、页岩油,一次又一次(回报越摊越薄)"——这是对几段历史的概括。光纤一例存有序列可核:康宁(GLW)与纳斯达克电信指数 1997–2003 日度/月度(泡沫顶到底);铁路(19 世纪)与页岩油(2010 年代)为公开史料通识,无单一数据源。 | 取数当天的存档副本:光纤泡沫·康宁 GLW 月度 1997–2003 等;定性部分为对公开史料的概括 |
| 7 | Lassonde 的看多观点(个人观点,不代表本频道预测):Pierre Lassonde 2025–2026 年多次受访表达强烈看多,给出 2030 年 $17,250 目标价(2026-05 暴跌后的 Kitco 访谈仍维持);"现在相当于 1976 年"的类比出自 2025 年、金价见顶前的访谈(Wealthion)。利益提示:他是黄金公司 Franco-Nevada 联合创始人,与黄金行业存在长期利益绑定,观点要放在这个背景下听——影片中也是这么披露的。 | 目标价:Kitco 2026-05-12;1976 类比:Wealthion 访谈 |
参考文献回目录
研究文献
- Barsky & Summers《Gibson's Paradox and the Gold Standard》1988 — 吉布森悖论与金本位 — NBER 论文页
- Sargent & Wallace《Some Unpleasant Monetarist Arithmetic》1981 — 令人不快的货币主义算术 — 明尼阿波利斯联储原文
- Barsky & Kilian《A Monetary Explanation of the Great Stagflation of the 1970s》2001 — 七十年代大滞胀的货币解释 — NBER 论文页
- DeLong《America's Peacetime Inflation: The 1970s》1997 — 美国和平时期的通胀:七十年代 — NBER 章节页
- Nelson《The Great Inflation of the Seventies: What Really Happened?》2004 — 七十年代大通胀:到底发生了什么 — 圣路易斯联储工作论文 PDF
- Orphanides《The Quest for Prosperity Without Inflation》2003 — 追求无通胀的繁荣 — 期刊正式版(DOI)
- Taylor《A Historical Analysis of Monetary Policy Rules》1999 — 货币政策规则的历史分析 — NBER 章节页
- Erb & Harvey《The Golden Dilemma》2013 — 黄金的两难 — NBER 论文页
- Bordo《The Operation and Demise of the Bretton Woods System》2017 — 布雷顿森林体系的运作与终结 — NBER 论文页
- Bordo, Monnet & Naef《The Gold Pool (1961–1968) and the Fall of the Bretton Woods System》2017 — 黄金池与布雷顿森林体系的崩溃 — NBER 论文页
- SEC《The Silver Crisis of 1980》1982 — 美国证监会:1980年白银危机 — 美国证监会官网没有上线这份 1982 年的报告,下面给的是美国证券交易委员会历史学会(SEC Historical Society)馆藏的完整扫描件:全文 PDF(SEC Historical Society 馆藏))
- Martin《Gold Market Developments 1975–77》1978 — IMF:1975—1977年黄金市场动态 — IMF 电子图书馆原文
- Keran & Penzer《Gold as a Private Hedge Against Inflation》1975 — 旧金山联储:黄金作为私人通胀对冲 — 旧金山联储原文 PDF
- Michael Bryan《The Great Inflation》2013 — 美联储历史网站:大通胀 — 美联储历史网站
- De Vere, Ramaswamy & Searls《How AI Debt Financing Impacts Duration Supply and Interest Rates》2026 — 达拉斯联储:AI债务融资与利率 — 达拉斯联储原文
历史影像与文献
- 《The Treasury Story》1969(美国财政部纪录片)— C-SPAN 收藏页
- 尼克松电视讲话 1971-08-15 — 美国总统项目(UCSB)讲话全文
- 戴高乐记者会 1965-02-04 — 哥伦比亚大学法学院论文(含记者会背景)
- 第93-373号公法 1974 — GovInfo《美国法令大全》第 88 卷第 445 页 PDF
- 《联邦公报》1975(1975-04-15,财政部废止黄金管制公告)— GovInfo 当日全册 PDF
- 财政部黄金拍卖公告 1975(总务署代财政部发布的招标公告 MET-219)— 这份公告没有可直接打开的官方网址,原件是入库扫描件;拍卖沿革可查 美国国会研究处报告 96-810)
- 《IMF 年报》1976 — IMF 官网年报存档 PDF
- 《美国对外关系文件集》黄金政策文件 1974–1975 — 美国国务院历史档案(FRUS 1969–1976 第 31 卷,文件 66)(另见同卷文件 70、99)
- FOMC 会议实录 1979-10-06 — 美联储官网会议实录 PDF
- 《联邦储备公报》1979-10 — FRASER 馆藏当期 PDF
- 《美国财政部长年度报告》1979财年 — FRASER 馆藏当年 PDF
- 《财政部公报》1979-12 — FRASER 馆藏《财政部公报》总览页(进入后选 1979 年 12 月号)
- FOMC 会议纪要 2010-11 — 美联储官网会议纪要
- 沃什讲话《Rejecting the Requiem》2010 — 美联储官网讲话全文
馆藏与数据机构
NARA · FRASER · GovInfo · LBMA · FRED · BLS · IMF · BIS · CBO · 世界银行 · WGC(世界黄金协会) · NBER
素材授权
影片画面有四类:政府作品和公有领域档案;必须署名的知识共享素材;Artlist、Storyblocks、Freepik、Pexels 的商用订阅素材;还有按公开数据自己画的图。必须署名的那 15 条,作者、许可、我们改过什么、原作页,都在素材署名那一页。
这份清单怎么读
通用口径
- 金价除特别注明外为伦敦定盘价——伦敦每天上午、下午各定一次基准价,本清单默认用下午价(LBMA 的原始表里这两列标作 AM、PM)。
- "实际利率"除特别注明外 = 10 年期美债收益率(GS10)减 CPI 同比,这是黄金研究的业内常用口径。
- 文中 FY = 美国财政年度(如 FY1965 = 1965 财年)。
数据截到哪天
- 清单发布后的修订,就地标在对应的条目里。
- 行情类数字一律截至录制日 2026-07-10(金价、银价、利率、ETF 流向)。片子讲的是录制那天为止的行情,所以这些数就冻在那一天,不随后续市场变化更新。
- 会被官方日后修订的序列(FRED、BLS、WGC 央行购金、LBMA 定盘),我们在取数当天另存了副本。片中的数对应的是当天那一版——你现在去官方源拉,可能拿到修订后的值,两个数对不上不是错,是修订。
- 历史档案类条目(FOMC 纪要、总统讲话、法案原文、IMF 年报)不标日期——原件不会再改。
关于链接怎么用 下面给的链接多数指向数据序列页或刊物页,不是某一个数字的固定快照。原因是 FRED、BLS、LBMA、FRASER 这些站点要么持续更新、要么按刊期归档,没有"一个数一个网址"这回事。所以每一条都写清了序列名、口径与数据区间,数据截止日见上面那一节——照着这几样去站点里取,取出来就是同一个数。
来源分级 最硬的是原件和官方数据(FRED、BLS、LBMA、IMF 与美联储的原始文件、解密档案),其次是当年的报道原文,最软的是别人转述。凡是我们手上只有转述、没拿到原件的,那一条里都直接写明了拿到的是什么、缺的是什么。